Petit pas = grand pas : le montage des prêts hypothécaires passe au numérique (à nouveau)

Les coûts de montage des prêts hypothécaires ont doublé depuis 2008, mais le temps moyen de traitement n'a pas augmenté de manière drastique. Les exigences réglementaires étant devenues incontournables, de nombreuses organisations n'ont pas la capacité de réorganiser leur transformation numérique à grande échelle et d'automatiser davantage leurs processus de prêt.
Et c'est où de nouveaux acteurs volent des parts de marché.
Quelle est la pièce ?
De nouveaux acteurs perturbateurs, une économie incertaine et des perturbateurs persistants comme la cryptographie signifient que le rythme de la transformation numérique dans le secteur des prêts est peut-être plus rapide que jamais. La modernisation des systèmes de base n’est qu’un des facteurs essentiels à la mission que les prêteurs prennent en compte chaque jour.
Le rythme du changement étant si rapide, la plupart des prêteurs se concentrent sur les gains à court terme et le retour sur investissement. Ils n'ont pas le temps de se lancer dans de nouvelles visions grandioses ni dans une transformation numérique à grande échelle. Les budgets et les ressources sont trop serrés et constamment sous pression.
Mais c’est précisément à cause de cette volatilité que les prêteurs doit se concentrer sur le long terme. Les nouveaux concurrents ont une vision axée sur le numérique et axée sur l'expérience client de bout en bout avec une architecture technologique définie, et ils gagnent des parts de marché de jour en jour.
Le nouveau système d’ Manuel de transformation du prêt numérique offre aux prêteurs et aux prêteurs hypothécaires une nouvelle voie pour changer l'organisation sans avoir à remplacer tous les systèmes de base. Lorsqu'il y a une parité entre la construction et l'achat, le calcul autour de la transformation numérique doit changer.
Succès passés < > résultats futurs
Les prêteurs veulent des plateformes modernes, une efficacité améliorée et une focalisation sur l'innovation, mais ils ne veulent pas de changements à grande échelle qui perturbent leur cœur de métier. Concentrez-vous sur les solutions, concentrez-vous sur le retour sur investissement.
Vu d’en haut, cela semble pratique. Alimentés par le krach boursier de la fin des années 2000 et, plus récemment, par la COVID, les prêteurs ont depuis longtemps adopté des outils comme l’IA et l’automatisation des processus. Compte tenu de l’essor actuel des affaires, des facteurs de marché qui conduisent à une mentalité de recrutement et de licenciement et de la nécessité de rester au fait des exigences réglementaires en constante évolution, l’achat de solutions qui s’adaptent aux systèmes de base existants sans trop de difficultés semble être la bonne décision.
Mais ajouter des innovations ponctuelles à des systèmes centraux vieillissants entraîne une expérience client fragmentée et frustrante qui ne tire pas parti des données dont disposent déjà les organisations sur leurs clients.
McKinsey Selon les estimations, « 95 % des acheteurs de maison envisageraient un modèle de guichet unique pour leur parcours d'achat immobilier. » Les clients ne se soucient pas des systèmes de base et des feuilles de route. Ils se soucient d'une expérience numérique rapide, facile et simple. C'est là que les nouveaux concurrents trouvent leurs ouvertures.
La plateforme de développement pour lier aujourd'hui et demain
La « transformation numérique » peut sembler énorme et intimidante. De nombreux prêteurs ne sont pas friands des risques liés au démantèlement d'une entreprise prospère et à la migration vers de nouvelles plateformes, même s'ils reconnaissent que le marché pousse dans cette direction. Il faut donc des solutions à court terme. Appelez cela « le marteau et l'enclume », dites cela « de la poêle à frire au feu ». Quel que soit le terme, c'est une situation inconfortable.
La solution idéale est une plateforme de développement qui permet aux prêteurs de commencer avec une petite partie pouvant générer un retour sur investissement immédiat, puis de se développer et de se développer à partir de là sans compromettre l’activité. Les objectifs à court terme rencontrent l’innovation à long terme.
C'est là que Mendix entre en jeu.
Au plus haut niveau, le Mendix La plateforme permet aux entreprises de déployer les meilleures solutions de leur catégorie sur plusieurs canaux clients à des vitesses que le développement traditionnel ne peut égaler. En d'autres termes, maximisez le retour sur investissement en mettant sur le marché une meilleure expérience client numérique plus rapidement.
Mendix S'intègre parfaitement aux systèmes principaux pour prendre en charge les exigences commerciales et réglementaires et se déploie de la manière exigée par l'entreprise pour garantir la sécurité.
Qu'est-ce que cela veut dire? Conservez les systèmes de base existants intacts et créez une nouvelle couche entre eux. Simplifiez et améliorez l'expérience utilisateur, agrégez les données et faites en sorte que tout fonctionne mieux.
Mendix a toujours aidé les leaders du secteur hypothécaire à réorganiser leurs offres numériques. Amélioration de la technologie existante, rénovation domiciliaire, offres de prêt, processus post-contrôle qualité, et ce n'est que le début. Tout est possible et tout est prouvé.
En seulement sept mois, Fonds participatif Collin d'utiliser Mendix pour construire une toute nouvelle plateforme de bout en bout. Le Mendix la plateforme facilite la poursuite de la construction, de l'évolution et de l'itération.
Transformation par petites étapes
Les déploiements rapides permettent de se concentrer facilement sur les petits changements. À titre d'hypothèse, commencez par un portail conçu pour s'éloigner du papier et des feuilles de calcul. Une fois cette première solution opérationnelle, extrayez les données des systèmes internes et tiers des silos. À partir de là, il est beaucoup plus facile d'envisager des pistes vers des expériences client améliorées et axées sur les données. Tout cela vient de ce premier petit pas.
Et comme chaque composant peut être porté et déplacé vers des projets futurs, les déploiements futurs sont de plus en plus rapides.
Pour rendre cette première étape encore plus facile à gérer, Mendix fournit des modèles prédéfinis en option. Création de prêt hypothécaire Le modèle de solution se compose de plusieurs composants réutilisables, comme une application mobile native, un chatbot et un système de gestion des offres.
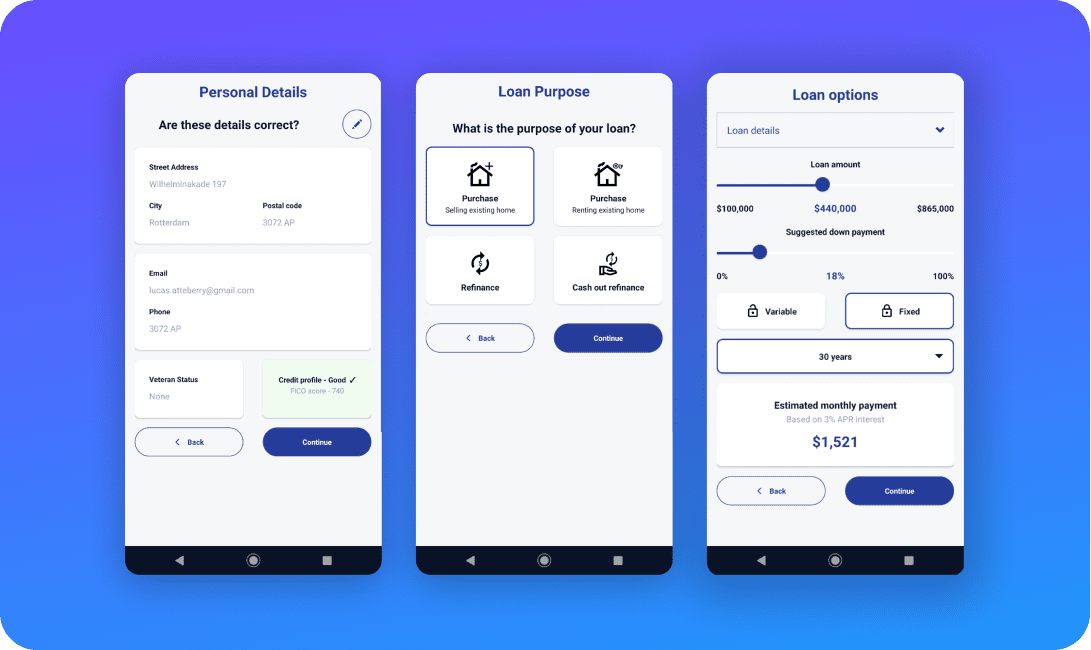
Le modèle est personnalisable selon les besoins d'une organisation et conçu pour être déployé rapidement. Ces éléments peuvent alimenter la solution suivante, la suivante, puis la suivante.
L'offre intégrée à l'application que vous avez créée pour l'octroi de prêts hypothécaires peut être rapidement réutilisée pour soutenir vos autres secteurs d'activité garantis et non garantis. Les équipes métier et informatique collaborent pour itérer et déployer rapidement, ce qui signifie que les utilisateurs économisent des ressources et du capital à chaque nouvelle solution.
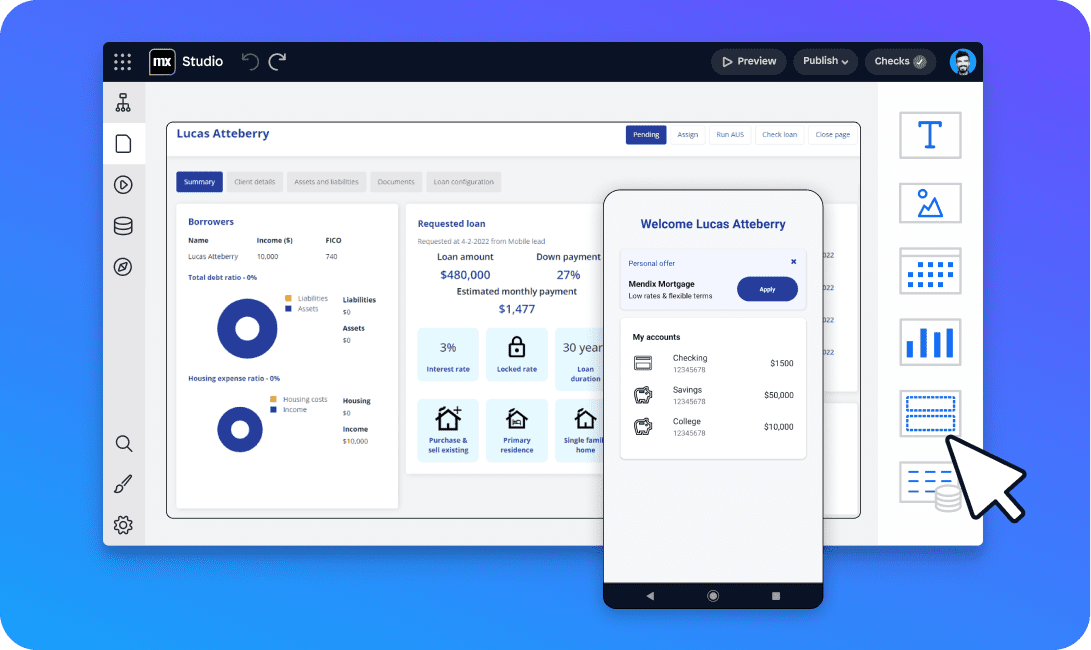
<See how Quion, l'un des plus grands gestionnaires de prêts hypothécaires et de crédits à la consommation tiers aux Pays-Bas, a créé un portail en ligne pour plus de 260,000 XNUMX personnes sur le Mendix plate-forme.>
Des victoires à court terme aux victoires à long terme
La transformation numérique ne doit pas nécessairement être une vision grandiose. Elle peut devenir réalité. Et ce, rapidement.
Que vous utilisiez des modèles spécifiques aux services financiers ou que vous partiez d'une page vierge, Mendix La plateforme facilite le démarrage et la mise sur le marché. Une nouvelle série de blogs se concentre sur ce voyage précis et montre comment une solution unique peut aider à alimenter un nouvel écosystème numérique.
Comme pour toute autre chose, il faut voir pour y croire. Consultez le manuel de transformation du prêt numérique et commencez par une seule étape (comme le Modèle de demande de prêt hypothécaire). Une victoire rapide alimente le succès futur et permet à une organisation d’explorer l’art du possible. Mendix permet aux prêteurs de créer l’équilibre qui dirigera le marché.